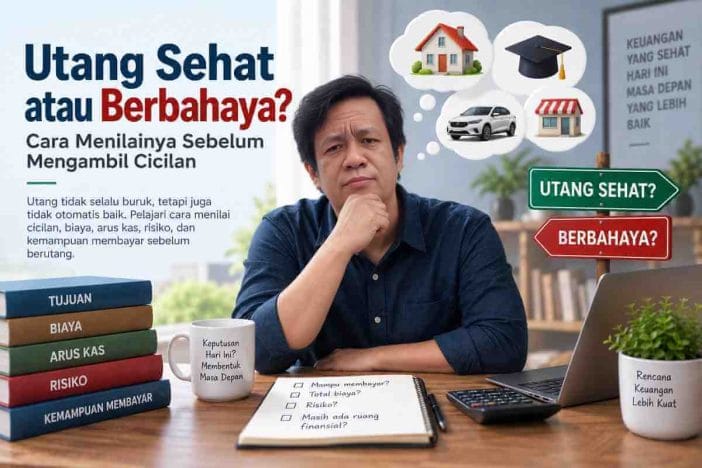
Ada momen ketika angka cicilan terlihat begitu meyakinkan. Harga barang terasa terlalu besar jika dibayar tunai, tetapi setelah dibagi menjadi 12, 24, atau 60 bulan, angka bulanannya mendadak tampak ringan.
Di sinilah banyak keputusan utang mulai salah arah.
Orang biasanya bertanya, “Apakah saya mampu membayar cicilannya?” Padahal itu baru satu bagian dari persoalan. Cicilan Rp2 juta mungkin mampu dibayar hari ini, tetapi belum tentu tetap aman ketika penghasilan berkurang, kebutuhan keluarga meningkat, biaya hidup naik, atau muncul pengeluaran yang tidak direncanakan.
Karena itu, utang tidak seharusnya dinilai hanya dari besarnya cicilan. Ia perlu dilihat sebagai komitmen terhadap pendapatan masa depan.
Ketika Anda berutang hari ini, sebagian uang yang belum Anda hasilkan sebenarnya sudah memiliki tujuan: membayar kewajiban tersebut.
Pertanyaan yang tepat bukan sekadar apakah utang itu produktif atau konsumtif. Pertanyaan yang lebih berguna adalah:
Setelah seluruh biaya dan risiko diperhitungkan, apakah utang ini membuat kondisi finansial saya lebih kuat atau justru lebih rapuh?
Itulah yang akan kita ukur.
Apa yang Dimaksud dengan Utang Sehat?
Secara praktis, utang sehat adalah kewajiban yang manfaatnya masuk akal dibandingkan dengan biaya dan risikonya, dapat dibayar tanpa mengorbankan kebutuhan penting, serta tidak membuat kondisi keuangan menjadi terlalu rapuh ketika keadaan berubah.
Definisi tersebut sengaja tidak menggunakan istilah “utang baik”.
Sebab utang yang terlihat baik di atas kertas tetap dapat menjadi keputusan buruk bagi orang tertentu.
KPR, misalnya, dapat digunakan untuk memperoleh tempat tinggal. Kredit usaha dapat digunakan membeli mesin produktif. Pinjaman pendidikan dapat membantu meningkatkan kompetensi.
Tetapi label tujuan tidak menentukan kualitas utangnya.
KPR tetap dapat bermasalah jika cicilannya terlalu besar.
Kredit usaha tetap berisiko jika pembayaran cicilan bergantung pada proyeksi penjualan yang terlalu optimistis.
Pinjaman pendidikan juga perlu dipertimbangkan ulang jika biaya pinjaman tidak sebanding dengan manfaat realistis yang diharapkan.
Karena itu, kita perlu meninggalkan rumus sederhana:
produktif = baik, konsumtif = buruk.
Kenyataannya lebih rumit.
Utang Produktif Tidak Otomatis Sehat, Utang Konsumtif Tidak Otomatis Salah
Pembagian utang menjadi produktif dan konsumtif memang berguna sebagai titik awal.
Utang produktif biasanya digunakan untuk memperoleh sesuatu yang berpotensi menghasilkan pendapatan atau meningkatkan kapasitas ekonomi.
Contohnya:
- modal usaha;
- peralatan kerja;
- aset yang digunakan dalam kegiatan produktif;
- pendidikan atau pelatihan yang relevan dengan pekerjaan.
Sementara utang konsumtif digunakan untuk membiayai konsumsi, misalnya barang elektronik, liburan, atau kebutuhan gaya hidup.
Namun klasifikasi ini tidak cukup untuk mengambil keputusan.
Bayangkan seorang pedagang meminjam Rp50 juta untuk membeli peralatan usaha. Tujuannya jelas produktif.
Tetapi setelah dihitung, tambahan laba realistis dari peralatan tersebut hanya sekitar Rp1 juta per bulan, sementara cicilan pinjamannya Rp2 juta.
Utangnya produktif menurut tujuan, tetapi struktur keuangannya buruk.
Sekarang bandingkan dengan seseorang yang membutuhkan sepeda motor agar dapat bekerja dengan lebih efisien. Kendaraan tersebut secara administratif mungkin terlihat sebagai konsumsi, tetapi dalam kehidupannya kendaraan itu menopang kemampuan menghasilkan pendapatan.
Karena itulah Summase menggunakan pendekatan berbeda:
Jangan menilai utang dari namanya. Nilai dari dampaknya terhadap keseluruhan sistem keuangan Anda.
Prinsip ini merupakan penerapan langsung dari kerangka dalam panduan Cara Mengambil Keputusan Keuangan yang Tepat: keputusan finansial harus diuji berdasarkan konsekuensi, risiko, dan fleksibilitas, bukan hanya manfaat yang terlihat pada hari transaksi.
Lima Ujian untuk Menentukan Utang Sehat atau Berbahaya
Sebelum mengambil kredit, uji keputusan tersebut melalui lima lapisan berikut.
| Ujian | Pertanyaan utama | Tanda bahaya |
|---|---|---|
| Tujuan | Apa yang sebenarnya diperoleh dari utang? | Manfaat kabur atau hanya didorong impuls |
| Kemampuan bayar | Dari mana cicilan dibayar? | Bergantung pada bonus atau pendapatan yang belum pasti |
| Total biaya | Berapa seluruh uang yang akhirnya dibayar? | Hanya melihat cicilan bulanan |
| Ketahanan | Apa yang terjadi jika pendapatan turun? | Sedikit gangguan langsung mengacaukan pembayaran |
| Fleksibilitas | Apa yang tidak lagi bisa dilakukan setelah berutang? | Tabungan, proteksi, atau kebutuhan penting terdesak |
Kelima ujian tersebut lebih berguna daripada sekadar menanyakan apakah suatu utang “baik” atau “buruk”.
Mari kita gunakan satu per satu.
Ujian 1: Apa yang Sebenarnya Anda Beli dengan Utang?
Ini terdengar sederhana, tetapi jawabannya tidak selalu sama dengan nama barang.
Seseorang membeli mobil.
Apa yang sebenarnya ia beli?
Bisa jadi alat transportasi yang dibutuhkan untuk bekerja.
Bisa juga kenyamanan.
Bisa pula status sosial.
Ketiganya mempunyai nilai yang berbeda dan seharusnya menghasilkan keputusan yang berbeda.
Sebelum berutang, tuliskan manfaat utamanya dalam satu kalimat:
“Saya mengambil utang ini karena ______.”
Kemudian tanyakan lagi:
“Apakah tujuan yang sama dapat dicapai dengan biaya dan risiko yang lebih rendah?”
Misalnya, kebutuhan transportasi tidak otomatis berarti harus membeli kendaraan baru. Kebutuhan peralatan usaha tidak selalu berarti harus membeli versi dengan spesifikasi tertinggi.
Utang mulai berbahaya ketika keinginan dibungkus menjadi kebutuhan agar cicilan terasa dapat dibenarkan.
Ujian 2: Dari Mana Cicilan Akan Dibayar?
OJK menggunakan konsep kemampuan membayar dalam konteks kredit: kemampuan debitur memenuhi pokok dan bunga dari pendapatan atau keuntungan.
Untuk rumah tangga, prinsip sederhananya sangat berguna.
Sumber pembayaran cicilan seharusnya berasal dari arus kas yang cukup dapat diprediksi, bukan dari harapan.
Perhatikan perbedaan berikut.
Skenario A
Penghasilan tetap: Rp10 juta
Cicilan baru: Rp1,5 juta
Setelah seluruh kebutuhan penting, cicilan lama, tabungan minimum, dan kewajiban keluarga dihitung, masih tersedia ruang arus kas yang memadai.
Skenario B
Penghasilan rata-rata: Rp10 juta
Cicilan baru: Rp1,5 juta
Tetapi Rp4 juta dari penghasilan tersebut berasal dari bonus, lembur, komisi, atau pendapatan usaha yang sangat berubah-ubah.
Keduanya mempunyai angka pendapatan yang sama. Kemampuan membayarnya belum tentu sama.
Ini salah satu alasan mengapa aturan rasio cicilan tunggal tidak boleh diperlakukan sebagai hukum universal.
Ujian 3: Hitung Total Biaya, Bukan Hanya Cicilan
Ini bagian yang sering mengubah keputusan.
Ketika sebuah penawaran mengatakan:
Cicilan hanya Rp1.250.000 per bulan.
Angka itu mudah diproses otak.
Tetapi keputusan seharusnya tidak berhenti di sana.
Cari tahu:
- harga tunai;
- uang muka;
- jumlah cicilan;
- tenor;
- bunga;
- biaya administrasi;
- provisi jika ada;
- biaya asuransi yang diwajibkan jika ada;
- biaya lain yang terkait dengan fasilitas;
- denda atau konsekuensi keterlambatan;
- ketentuan pelunasan dipercepat.
Kemudian hitung:
Total pembayaran = uang muka + seluruh cicilan + seluruh biaya terkait
Bandingkan hasil tersebut dengan harga atau dana yang sebenarnya Anda peroleh.
Simulasi Sederhana
Misalkan suatu barang mempunyai harga tunai Rp30 juta.
Skema kredit menawarkan:
- uang muka: Rp6 juta;
- cicilan: Rp1,25 juta;
- tenor: 24 bulan;
- biaya awal: Rp750 ribu.
Total uang yang keluar:
Rp6.000.000 + (Rp1.250.000 × 24) + Rp750.000
= Rp36.750.000
Selisih terhadap harga tunai menjadi Rp6.750.000.
Simulasi ini bukan contoh produk tertentu dan belum memasukkan kemungkinan biaya lain. Tujuannya menunjukkan sesuatu yang sederhana: cicilan bulanan yang terasa kecil dapat menyembunyikan keputusan yang jauh lebih besar ketika dilihat secara utuh.
Bandingkan total cost, bukan hanya monthly payment.
Ujian 4: Lakukan Stress Test Sebelum Berutang
Di sinilah framework Summase memberikan nilai yang lebih praktis.
Sebelum menandatangani utang besar, jangan hanya menguji kondisi normal.
Uji kondisi buruk.
Gunakan setidaknya tiga skenario.
Skenario Normal
Penghasilan berjalan seperti sekarang.
Apakah cicilan nyaman dibayar?
Jika jawabannya sudah “pas-pasan”, utang tersebut memiliki margin keamanan yang kecil sejak awal.
Skenario Pendapatan Turun 20%
Kurangi pendapatan yang dapat digunakan sebesar 20%.
Apakah kebutuhan pokok, cicilan, dan kewajiban penting masih dapat dibayar tanpa mengambil utang baru?
Skenario Gangguan Tiga Bulan
Bayangkan sumber pendapatan utama terganggu selama tiga bulan.
Berapa lama cadangan likuid mampu mempertahankan kewajiban?
Stress test tidak memprediksi bahwa hal buruk pasti terjadi. Tujuannya adalah mengetahui seberapa rapuh keputusan tersebut jika kenyataan tidak berjalan sesuai rencana.
Ini juga menjelaskan mengapa pembahasan Dana Darurat: Konsep yang Paling Banyak Disalahpahami menjadi bagian penting dari cluster ini: dana cadangan bukan sekadar angka tabungan, melainkan salah satu lapisan pertahanan ketika kewajiban tetap berjalan sementara pendapatan terganggu.
Ujian 5: Ukur Hilangnya Fleksibilitas
Inilah biaya utang yang paling jarang tercantum dalam simulasi kredit.
Setiap cicilan mengurangi jumlah pendapatan masa depan yang bebas digunakan.
Misalnya seseorang mempunyai sisa uang Rp4 juta setelah kebutuhan utama.
Ia mengambil cicilan Rp2,5 juta.
Secara teknis, ia masih mampu membayar.
Tetapi setelah transaksi tersebut, ruang finansial bebas tinggal Rp1,5 juta.
Apa yang terjadi jika:
- biaya pendidikan naik;
- rumah perlu diperbaiki;
- orang tua membutuhkan bantuan;
- ia ingin pindah pekerjaan;
- atau ada peluang usaha yang membutuhkan modal?
Kemampuannya memilih telah berkurang.
Karena itu, fleksibilitas mempunyai nilai ekonomi, meskipun tidak terlihat sebagai angka di kontrak kredit.
Utang yang sehat seharusnya tidak hanya mampu dibayar. Ia juga seharusnya menyisakan ruang yang masuk akal untuk hidup.
Jangan Terjebak pada “Cicilan Cuma Sekian Persen dari Gaji”
Anda mungkin menemukan aturan yang mengatakan cicilan ideal tidak boleh melebihi persentase tertentu dari pendapatan.
Rasio seperti itu dapat digunakan sebagai screening awal, tetapi tidak cukup untuk menentukan keamanan suatu utang.
Dua keluarga yang sama-sama menghabiskan 30% penghasilan untuk cicilan dapat memiliki tingkat risiko yang sangat berbeda.
Keluarga pertama mungkin memiliki:
- dua sumber penghasilan;
- dana darurat;
- proteksi yang memadai;
- sedikit tanggungan.
Keluarga kedua mungkin memiliki:
- satu sumber penghasilan;
- tiga anak;
- orang tua yang ikut ditanggung;
- tidak mempunyai dana darurat.
Persentasenya sama. Ketahanannya berbeda.
Karena itu, daripada mencari satu “angka aman” universal, gunakan pendekatan:
rasio cicilan + sisa arus kas + cadangan + kestabilan pendapatan + tanggungan.
Barulah gambaran kemampuan membayar menjadi lebih utuh.
Simulasi: Dua Orang Mengambil Utang yang Sama
Bayangkan Andi dan Budi masing-masing berpenghasilan bersih Rp12 juta per bulan dan mempertimbangkan cicilan Rp2,5 juta.
Dilihat dari dua angka tersebut, keputusan mereka tampak identik.
Namun kondisi sebenarnya berbeda.
| Faktor | Andi | Budi |
|---|---|---|
| Penghasilan bersih | Rp12 juta | Rp12 juta |
| Cicilan baru | Rp2,5 juta | Rp2,5 juta |
| Cicilan lain | Rp0 | Rp2 juta |
| Dana darurat | 6 bulan kebutuhan | Belum tersedia |
| Sumber pendapatan | 2 sumber | 1 sumber |
| Tanggungan | 1 | 4 |
| Sisa arus kas | Longgar | Ketat |
Cicilan yang sama menghasilkan risiko yang berbeda.
Bagi Andi, utang tersebut mungkin masih dapat dipertimbangkan setelah seluruh biaya dan tujuan diperiksa.
Bagi Budi, tambahan kewajiban Rp2,5 juta dapat membuat struktur keuangannya terlalu rapuh.
Inilah mengapa pertanyaan “Berapa persen cicilan yang aman?” tidak pernah mempunyai jawaban sempurna tanpa konteks.
Kapan Utang Mulai Menjadi Berbahaya?
Utang tidak harus menunggak untuk dianggap bermasalah.
Ada fase sebelum gagal bayar ketika struktur keuangan sudah memberikan sinyal.
Waspadai ketika:
- cicilan dibayar menggunakan utang lain;
- kebutuhan pokok mulai dibayar dengan kredit karena pendapatan habis untuk cicilan;
- dana darurat terus digunakan untuk membayar kewajiban rutin;
- Anda tidak mengetahui total utang yang masih tersisa;
- jatuh tempo mulai diatur berdasarkan tanggal masuknya pinjaman baru;
- investasi atau tabungan selalu dihentikan untuk mengejar cicilan;
- satu gangguan kecil pada pendapatan membuat pembayaran terancam;
- Anda menghindari melihat tagihan karena merasa cemas.
Satu indikator tidak selalu berarti seseorang berada dalam krisis. Tetapi semakin banyak tanda yang muncul bersamaan, semakin penting melakukan evaluasi sebelum menambah utang baru.
Pola seperti ini merupakan kelanjutan dari kesalahan keuangan yang terlihat sepele tetapi merusak kondisi finansial perlahan: masalah besar sering merupakan akumulasi keputusan kecil yang dibiarkan terlalu lama.
Jika Sudah Memiliki Banyak Utang, Jangan Mulai dari Utang Baru
Ketika tekanan cicilan meningkat, godaan yang sering muncul adalah mencari pinjaman dengan tenor lebih panjang atau cicilan yang terlihat lebih ringan.
Itu belum tentu menyelesaikan masalah.
Cicilan yang turun dapat disebabkan oleh tenor yang lebih panjang, sehingga total biaya justru meningkat.
Sebelum melakukan refinancing, konsolidasi, atau mengambil fasilitas baru, petakan kondisi terlebih dahulu.
Buat daftar:
- nama kreditur;
- saldo kewajiban;
- cicilan;
- bunga atau biaya;
- jatuh tempo;
- tenor tersisa;
- status pembayaran;
- jaminan jika ada.
Setelah itu, bandingkan dengan pendapatan dan kebutuhan wajib.
Jika Anda tidak yakin seluruh fasilitas kredit yang tercatat atas nama Anda, Informasi Debitur SLIK OJK dapat digunakan untuk memeriksa informasi debitur yang tercatat pada sistem tersebut.
Untuk masalah utang yang sudah serius, terutama jika terdapat tunggakan, sengketa, atau ancaman kehilangan aset yang dijaminkan, artikel internet tidak cukup menggantikan penilaian profesional terhadap kontrak dan kondisi finansial Anda.
Jangan Mengambil Pinjaman Hanya untuk “Memperbaiki SLIK”
Ada perbedaan antara memperbaiki perilaku pembayaran dan mengambil utang baru demi terlihat aktif menggunakan kredit.
Riwayat kredit seharusnya bukan alasan untuk menciptakan kewajiban yang sebenarnya tidak dibutuhkan.
Prioritas yang lebih sehat adalah:
- membayar kewajiban sesuai perjanjian;
- memperbaiki tunggakan jika ada;
- menjaga data kredit tetap akurat;
- dan hanya mengambil pembiayaan ketika memang ada kebutuhan yang rasional.
Kredit adalah alat pembiayaan, bukan tujuan finansial.
Checklist Sebelum Menandatangani Kredit
Sebelum menyetujui pinjaman, jawab pertanyaan berikut secara tertulis.
Tentang tujuan
- Apa kebutuhan yang hendak diselesaikan?
- Adakah alternatif tanpa utang?
- Apakah saya membeli fungsi atau meningkatkan gaya hidup?
Tentang biaya
- Berapa dana bersih atau harga tunai?
- Berapa total yang akhirnya saya bayar?
- Biaya apa saja di luar cicilan?
- Apa konsekuensi keterlambatan dan pelunasan lebih awal?
Tentang kemampuan
- Berapa sisa arus kas setelah cicilan?
- Apakah pembayaran bergantung pada bonus atau pendapatan tidak tetap?
- Apakah kebutuhan pokok tetap aman?
Tentang risiko
- Apa yang terjadi jika penghasilan turun 20%?
- Berapa bulan saya dapat bertahan jika pendapatan utama berhenti?
- Apakah sudah tersedia cadangan yang memadai?
Tentang fleksibilitas
- Keputusan apa yang harus saya korbankan setelah mengambil utang?
- Apakah cicilan akan menghambat tabungan, proteksi, pendidikan, atau kebutuhan penting lainnya?
- Apakah saya masih bersedia mengambil kredit ini jika harus membayarnya selama seluruh tenor yang disepakati?
Jika beberapa jawaban belum jelas, belum mengambil utang adalah keputusan yang sah. Menunda bukan berarti gagal memperoleh kesempatan; terkadang itu merupakan cara membeli waktu untuk memperoleh informasi yang lebih baik.
Framework SUMMASE: Uji 5K Sebelum Berutang
Agar evaluasi mudah diingat, gunakan Uji 5K:
1. Kebutuhan
Apakah tujuan utang benar-benar bernilai dan relevan dengan kebutuhan Anda?
2. Kemampuan
Apakah cicilan dapat dibayar dari pendapatan realistis tanpa mengorbankan kebutuhan penting?
3. Keseluruhan Biaya
Apakah Anda mengetahui total uang yang akan dibayar, bukan sekadar cicilan bulanan?
4. Ketahanan
Apakah kewajiban masih dapat dikelola ketika kondisi tidak berjalan ideal?
5. Keluwesan
Setelah berutang, apakah masih tersedia ruang finansial untuk menghadapi perubahan hidup?
Sebuah utang tidak perlu memperoleh nilai sempurna pada setiap aspek. Namun kegagalan serius pada satu unsur—terutama kemampuan atau ketahanan—adalah alasan kuat untuk mengevaluasi ulang keputusan.
Uji 5K juga membantu menghindari jebakan label. Alih-alih bertanya apakah KPR, kredit usaha, paylater, atau kredit kendaraan “baik”, Anda menguji kondisi spesifik yang benar-benar akan Anda jalani.
Utang, Dana Darurat, dan Investasi Harus Dilihat sebagai Satu Sistem
Kesalahan lain adalah memperlakukan setiap keputusan secara terpisah.
Seseorang bisa mempunyai investasi, tetapi pada saat yang sama tidak mempunyai dana cadangan dan menanggung cicilan besar.
Secara nominal ia memiliki aset. Secara struktural, kondisinya mungkin rapuh.
Karena itu, urutan prioritas perlu melihat sistem secara keseluruhan.
Sebelum mengejar imbal hasil yang lebih tinggi, pertimbangkan terlebih dahulu apakah kewajiban dan cadangan Anda sudah berada pada tingkat yang dapat dikelola. Pembahasan ini akan diperdalam dalam Investasi vs Keamanan Finansial: Mana yang Harus Didahulukan?
Prinsip yang sama berlaku untuk proteksi. Asuransi tidak menghapus kewajiban utang, tetapi kejadian tertentu dapat mengganggu kemampuan keluarga memenuhi kewajiban tersebut. Karena itu, artikel Kapan Asuransi Dibutuhkan dan Kapan Justru Menjadi Beban? akan membahas proteksi sebagai bagian dari manajemen risiko, bukan sebagai produk yang harus dimiliki semua orang.
Trust & Verification: Jangan Mengandalkan Satu Rumus dari Internet
Artikel tentang keuangan mudah berubah menjadi kumpulan angka: maksimal sekian persen untuk cicilan, sekian bulan dana darurat, atau sekian persen untuk menabung.
Angka dapat membantu sebagai titik awal, tetapi kondisi rumah tangga tidak identik.
Otoritas Jasa Keuangan (OJK) merupakan rujukan utama untuk informasi mengenai regulasi sektor jasa keuangan, perlindungan konsumen, serta Sistem Layanan Informasi Keuangan. Bank Indonesia menyediakan data dan kajian mengenai kredit, sistem keuangan, serta perkembangan ekonomi yang memengaruhi kondisi pembiayaan di Indonesia.
Untuk kredit tertentu, baca dokumen resmi dari penyedia pembiayaan sebelum menyetujui transaksi. Periksa biaya, bunga atau margin, tenor, jaminan, denda, hak dan kewajiban, serta konsekuensi gagal bayar.
Artikel ini bersifat edukasi dan menyediakan kerangka pengambilan keputusan. Kondisi finansial, kontrak, pajak, dan risiko setiap orang berbeda. Untuk keputusan bernilai besar atau situasi utang yang kompleks, pertimbangkan meminta bantuan profesional yang kompeten dan memahami kondisi Anda secara menyeluruh.
Pertanyaan yang Sering Diajukan
Berapa persen cicilan yang dianggap sehat?
Tidak ada satu persentase yang aman untuk semua orang. Rasio cicilan perlu dibaca bersama sisa arus kas, jumlah tanggungan, kestabilan pendapatan, dana darurat, dan kewajiban lain. Dua orang dengan rasio cicilan sama dapat memiliki tingkat risiko yang sangat berbeda.
Apakah utang produktif selalu lebih baik daripada utang konsumtif?
Tidak. Tujuan produktif tidak menjamin struktur utangnya sehat. Kredit usaha, misalnya, tetap berbahaya jika cicilan melebihi kemampuan arus kas atau proyeksi pendapatannya terlalu optimistis. Nilai manfaat, total biaya, kemampuan bayar, dan risiko harus diperiksa bersama.
Apakah sebaiknya melunasi utang atau menabung dana darurat lebih dahulu?
Jawabannya bergantung pada biaya utang, kondisi pembayaran, kestabilan pendapatan, dan cadangan yang tersedia. Menghabiskan seluruh kas untuk pelunasan dapat menciptakan risiko baru jika keadaan darurat kemudian memaksa Anda berutang lagi. Prioritas perlu ditentukan dari keseluruhan kondisi.
Bagaimana mengecek utang yang tercatat atas nama sendiri?
Debitur dapat meminta Informasi Debitur melalui SLIK OJK, termasuk melalui layanan iDebku OJK sesuai prosedur yang berlaku. Informasi tersebut berguna untuk memeriksa fasilitas penyediaan dana yang tercatat dan membantu memastikan data kredit Anda sesuai.
Sebelum Mengatakan “Saya Mampu Mencicil”
Kemampuan memperoleh kredit dan kemampuan menanggung kredit adalah dua hal berbeda.
Pemberi pinjaman dapat menilai Anda layak menerima pembiayaan berdasarkan kriterianya. Namun hanya Anda yang mengetahui apakah cicilan tersebut akan mengorbankan ruang hidup, rencana keluarga, dana cadangan, atau kemampuan menghadapi perubahan.
Karena itu, ukuran utang sehat bukan sekadar tidak terlambat membayar.
Utang yang sehat mempunyai tujuan yang masuk akal, total biaya yang dipahami, sumber pembayaran yang realistis, ketahanan terhadap gangguan, dan masih menyisakan fleksibilitas setelah cicilan dibayar.
Sebelum menandatangani kontrak, lakukan Uji 5K: Kebutuhan, Kemampuan, Keseluruhan Biaya, Ketahanan, dan Keluwesan.
Jika keputusan tetap masuk akal setelah kelima hal tersebut diperiksa—termasuk ketika skenarionya tidak ideal—Anda memiliki dasar yang jauh lebih kuat untuk memutuskan.
Jika tidak, menunggu mungkin justru merupakan keputusan finansial yang lebih bernilai.